A vagyonadóról szóló törvénytervezet alapján a vagyonadó kizárólag a magánszemélyeket, valamint az úgynevezett vagyonkezelési adóalanyokat érintené.
A vagyonadóról szóló törvénytervezet alapján a vagyonadó kizárólag a magánszemélyeket, valamint az úgynevezett vagyonkezelési adóalanyokat érintené.
A nonprofit szervezet is lehet áfaalany, végezhet áfaköteles és adómentes tevékenységet, és előfordulhat, hogy ugyanazon szervezeten belül mindkettő jelen van.
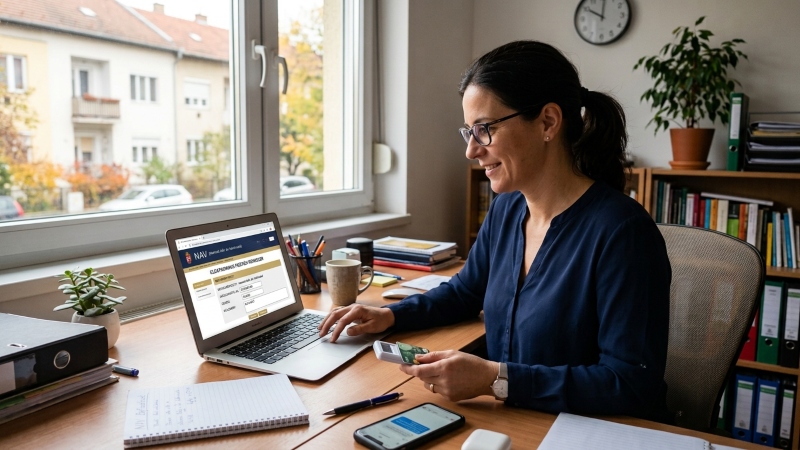
Előfordul, hogy egy vállalkozás vagy magánszemély az adókötelezettségeit határidőben megfizeti, de nem a megfelelő NAV-adószámlára utalja az összeget. Például a személyi jövedelemadóra 500 000 forintot fizet be, miközben ebből 200 000 forint szociális hozzájárulási adó és 100 000 forint társadalombiztosítási járulék lenne. Az egyik adónemen így túlfizetés, a másikon tartozás
A nonprofit szervezetek ingatlanhasznosítására különleges társaságiadó-szabályok vonatkoznak. Az ingatlan bérbeadása akár akkor is társaságiadó-fizetési kötelezettséget eredményezhet, ha a szervezet egyáltalán nem végez gazdasági-vállalkozási tevékenységet.
Egy vállalkozás 1 millió forinttal támogat egy alapítványt. A támogatás mögött lehet társadalmi felelősségvállalás, személyes elköteleződés vagy egy fontos ügy segítése. A vállalkozás vezetőjének azonban azt is tudnia kell, hogy a támogatás milyen adózási következményekkel jár. Ugyanaz az 1 millió forintos támogatás eltérő társaságiadó-megtakarítást eredményezhet attól függően, hogy a támogatott
Nem jogosult további egyszerűsített foglalkoztatásra az a munkáltató, akinek legalább 300 000 forint összegű adótartozása van bizonyos adónemeken.
Ez a nonprofit szervezetek gazdálkodásának egyik legfontosabb kérdése, mert az adomány és az ellenérték eltérő számviteli, társaságiadó- és áfakövetkezményekkel járhat.
A nem közhasznú és a közhasznú szervezetekre ugyanis nemcsak eltérő bevételi értékhatár, hanem eltérő adóalap-számítási szabály és társaságiadó-kedvezmény is vonatkozik.
A nonprofit szervezetekkel kapcsolatban gyakran találkozunk azzal a feltételezéssel, hogy mivel nem nyereségszerzési céllal működnek, társasági adót sem kell fizetniük. Ez a következtetés téves. Az alapítványok és egyesületek társaságiadó-alanyok. Ez azonban nem jelenti azt, hogy minden bevételük vagy eredményük után társasági adót is kell fizetniük. A helyes értelmezéshez három kérdést
A nonprofit szervezeteknél a törvény egy konkrét bevételi arányhoz, a 60%-hoz köti annak megállapítását, hogy a szervezet működése elsődlegesen gazdasági-vállalkozási jellegűvé vált-e.
A klasszikus adatrögzítő könyvelés már a múlté. A jelen a vezetői döntések aktív támogatásáról szól.
Az Írisz Office csoport a cégvezetőket és döntéshozókat támogatja napi szinten, tevékenységünk a könyvelésen és az információval történő ellátáson alapszik.